Wie Sie als Handwerksbetrieb Ihren Stundenverrechnungssatz berechnen, mit offengelegten Annahmen für 2026, einem Rechenweg für Betrieb und Solo-Handwerker und der Frage, ab welchem Auftrag sich Ihr Satz trägt.
Kurz gesagt:
- Formel: Lohnkosten und Gemeinkosten je verrechenbarer Stunde plus Zuschlag für Wagnis und Gewinn, für Privatkunden zuzüglich 19 % Umsatzsteuer.
- Im Beispiel werden aus 19,70 Euro Ecklohn eines Malergesellen (Berliner Berechnungshilfe) 68,33 Euro netto.
- Größter Hebel: Von 2.088 bezahlten Stunden eines Gesellen bleiben 1.421 beim Kunden.
- Solo-Handwerker brauchen im Beispiel 72 bis 83 Euro netto, weil Büro und Einkauf an ihnen selbst hängen.
- 90 Minuten Nebenzeit deckt ein Auftrag im Beispiel erst ab 8,5 verrechneten Stunden, unter rund 5,5 Stunden liegt er unter den Selbstkosten.
Den Stundenverrechnungssatz berechnen Sie in vier Schritten: verrechenbare Stunden ermitteln, Lohnkosten je Stunde ausrechnen, Gemeinkosten je Stunde dazurechnen, Zuschlag für Wagnis und Gewinn aufschlagen. In unserem Beispiel mit offengelegten Annahmen für 2026 ergibt das für einen Malergesellen 68,33 Euro netto je Stunde, aus einem Bruttolohn von 19,70 Euro. Jede Zahl im Rechenweg können Sie durch Ihre eigene ersetzen.
Der Satz deckt Ihre Kosten nur, wenn die Stunden auch verkauft werden. Fehlen Aufträge, steigen die Stunden ohne Kunden, und die Rechnung geht nicht mehr auf. Wie Sie mehr Anfragen für die Aufträge bekommen, die sich lohnen, zeigt Marketing für Handwerker.
Stundenlohn ist nicht Stundenverrechnungssatz
„Der Stundenverrechnungssatz ist nicht gleich dem Stundenverdienst eines Handwerkers“, schreibt die Handwerkskammer Region Stuttgart, die die Betriebe ihrer Region vertritt (Stand 16.03.2026). In ihrem Beispiel werden aus 22,00 Euro Bruttostundenlohn 70,97 Euro netto: 18,45 Euro Lohnnebenkosten, 26,97 Euro Gemeinkosten und 3,55 Euro Gewinn kommen dazu. Der Kunde zahlt also gut das Dreifache dessen, was der Geselle verdient, und der Betrieb behält davon in diesem Beispiel 3,55 Euro.
Die Posten der Kammer sind nachprüfbar und helfen Ihnen im Gespräch mit Kunden, die sich über 70 Euro wundern. Zum Vergleich: Eine geleistete Arbeitsstunde kostete Arbeitgeber im Produzierenden Gewerbe und bei Dienstleistern 2025 im Schnitt 45,00 Euro, im Baugewerbe 39,60 Euro (Destatis, 29.04.2026). Darin stecken nur die Personalkosten. Wie Werkstatt, Fahrzeug und Gewinn dazukommen, rechnen die vier Schritte ab hier vor.
Schritt 1: Verrechenbare Stunden ermitteln
Die verrechenbaren Stunden sind die Stunden, die Sie einem Kunden in Rechnung stellen können. Sie sind der Teiler der ganzen Rechnung, deshalb wirkt jeder Fehler hier am stärksten. Ein Geselle wird 2026 für 261 Arbeitstage von Montag bis Freitag bezahlt. Nach Feiertagen, 30 Urlaubs- und 15 Krankheitstagen (Destatis: 14,6 Tage im Jahr 2025) ist er an 209 Tagen im Betrieb und kann davon rund 1.421 Stunden verrechnen.
| Position (Annahme für 2026) | Tage | Grundlage |
|---|---|---|
| Arbeitstage Montag bis Freitag | 261 | Kalender 2026 |
| Feiertage Montag bis Freitag | 7 | z. B. Niedersachsen; von den bundesweiten Feiertagen fallen 03.10. und 26.12.2026 auf einen Samstag, in Bayern und Baden-Württemberg sind es 9 (DGB-Feiertagsliste) |
| Urlaub | 30 | Annahme tariflich; gesetzlich mindestens 24 Werktage, also 20 Arbeitstage bei einer Fünftagewoche (§ 3 BUrlG) |
| Krankheit | 15 | Durchschnitt 2025: 14,6 Arbeitstage, nur Krankmeldungen über drei Tage (Destatis) |
| Anwesenheit | 209 Tage × 8 Std. = 1.672 Std. | |
| nicht verrechenbar (Nacharbeit, Leerlauf, Reinigung, Rüsten) | 15 % = 251 Std. | Wert aus dem Kalkulationsschema der HWK Ostmecklenburg-Vorpommern (Stand 2019) |
| Verrechenbare Stunden je Geselle | 1.421 Std. |
Bezahlt werden aber 261 × 8 = 2.088 Stunden. Krankheit zahlen Sie bis zu sechs Wochen weiter (§ 3 EFZG), Urlaub und Feiertage sowieso. Diese 667 bezahlten Stunden ohne Kunden verteuern jede verkaufte Stunde: Allein beim Lohn mit Abgaben steigen die Kosten von 24,68 auf 36,27 Euro, und auch die Gemeinkosten verteilen sich nur auf die verkauften Stunden.
Schritt 2: Lohnkosten je verrechenbarer Stunde
Die Lohnkosten je verrechenbarer Stunde liegen im Beispiel beim 1,84-Fachen des Bruttolohns. Auf den Lohn kommen 2026 im Beispiel rund 25 % Abgaben des Arbeitgebers, und er verteilt sich auf weniger Stunden, als bezahlt werden.
| Abgaben des Arbeitgebers (Stand Oktober 2026) | Satz | Quelle |
|---|---|---|
| Rentenversicherung (halb von 18,6 %) | 9,30 % | Deutsche Rentenversicherung |
| Arbeitslosenversicherung (halb von 2,6 %) | 1,30 % | § 341 Abs. 2 SGB III |
| Krankenversicherung (halb von 14,6 %) plus halber durchschnittlicher Zusatzbeitragssatz (2,9 %) | 8,75 % | § 241 SGB V, Bundesanzeiger, BAnz AT 10.11.2025 B7; jede Kasse erhebt ihren eigenen Zusatzbeitrag |
| Pflegeversicherung (in Sachsen 1,30 %) | 1,80 % | Bundesgesundheitsministerium |
| Umlagen U1 (65 % Erstattung), U2, Insolvenzgeld | 3,07 % | U1 und U2 als Beispiel der BARMER, je Kasse verschieden; Insolvenzgeldumlage 0,15 % (TK) |
| Berufsgenossenschaft | 1,08 % | Durchschnitt der gewerblichen BGs 2025: 1,08 Euro je 100 Euro Lohnsumme (DGUV); maßgeblich ist Ihr Beitragsbescheid |
| Zusammen | 25,30 % |
Damit rechnet sich der Lohnanteil so: 19,70 Euro × 2.088 Stunden = 41.133,60 Euro Jahreslohn, plus 25,30 % = 51.540,40 Euro Personalkosten. Geteilt durch 1.421 verrechenbare Stunden sind das 36,27 Euro je Stunde.
Destatis meldet für 2025 im Durchschnitt der Wirtschaft nur 29 Euro Lohnnebenkosten auf 100 Euro Bruttoverdienst (Tabelle Lohnnebenkosten). Der Unterschied ist kein Widerspruch. Darin ist die Lohnfortzahlung bei Krankheit schon enthalten, in der Kalkulation kommen Urlaub, Feiertage und Nebenzeiten als bezahlte Stunden ohne Kunden dazu.
Als Untergrenze für den Lohn gilt 2026 der gesetzliche Mindestlohn von 13,90 Euro, ab 2027 14,60 Euro (MiLoV5). Dazu kommen die Branchenmindestlöhne, etwa 16,13 Euro für Malergesellen ab 01.07.2026 (TV Mindestlohn Maler) und 16,60 Euro für Dachdeckergesellen (Mindestlohn Dachdecker). Unser Beispiel nimmt den Ecklohn im Malerhandwerk von 19,70 Euro ab 01.07.2026 laut Berechnungshilfe der Berliner Senatsverwaltung (Berechnungshilfe Land Berlin).
Schritt 3 und 4: Gemeinkosten, Wagnis und Gewinn
Schritt 3: Gemeinkosten
Gemeinkosten sind alles, was der Betrieb kostet, ohne direkt beim Kunden zu arbeiten. Sie zählen die Jahressumme zusammen und teilen sie durch die verrechenbaren Stunden aller Mitarbeiter. Material gehört nicht hinein, das rechnen Sie getrennt ab. Für einen gedachten Betrieb mit drei Gesellen, also 3 × 1.421 = 4.263 verrechenbaren Stunden, sieht das mit offengelegten Annahmen so aus:
| Position (Annahme) | Euro im Jahr |
|---|---|
| Fahrzeuge (3 Transporter, Kraftstoff, Leasing) | 30.000 |
| Werkstatt und Lager (Miete, Energie) | 18.000 |
| Versicherungen, Kammer- und Verbandsbeiträge | 6.000 |
| Steuerberater, Software, Telefon | 9.000 |
| Werbung | 6.000 |
| Bürozeit des Inhabers oder einer Bürokraft | 40.000 |
| kalkulatorische Abschreibung und Zinsen auf Eigenkapital (Zeilen aus dem Schema der HWK Cottbus) | 6.100 |
| Summe, geteilt durch 4.263 Stunden | 115.100 → 27,00 € je Stunde |
Das liegt nah an den 26,97 Euro im Beispiel der HWK Stuttgart. Ihr eigener Wert kommt aus der Buchhaltung des Vorjahres.
Schritt 4: Wagnis und Gewinn
Die HWK Ostmecklenburg-Vorpommern setzt in ihrem Beispiel von 2019 5 % an, im Beispiel der HWK Stuttgart sind es rechnerisch rund 5,3 %. Wir nehmen 8 %, denn aus diesem Zuschlag zahlen Sie auch den Auftrag, der schiefgeht.
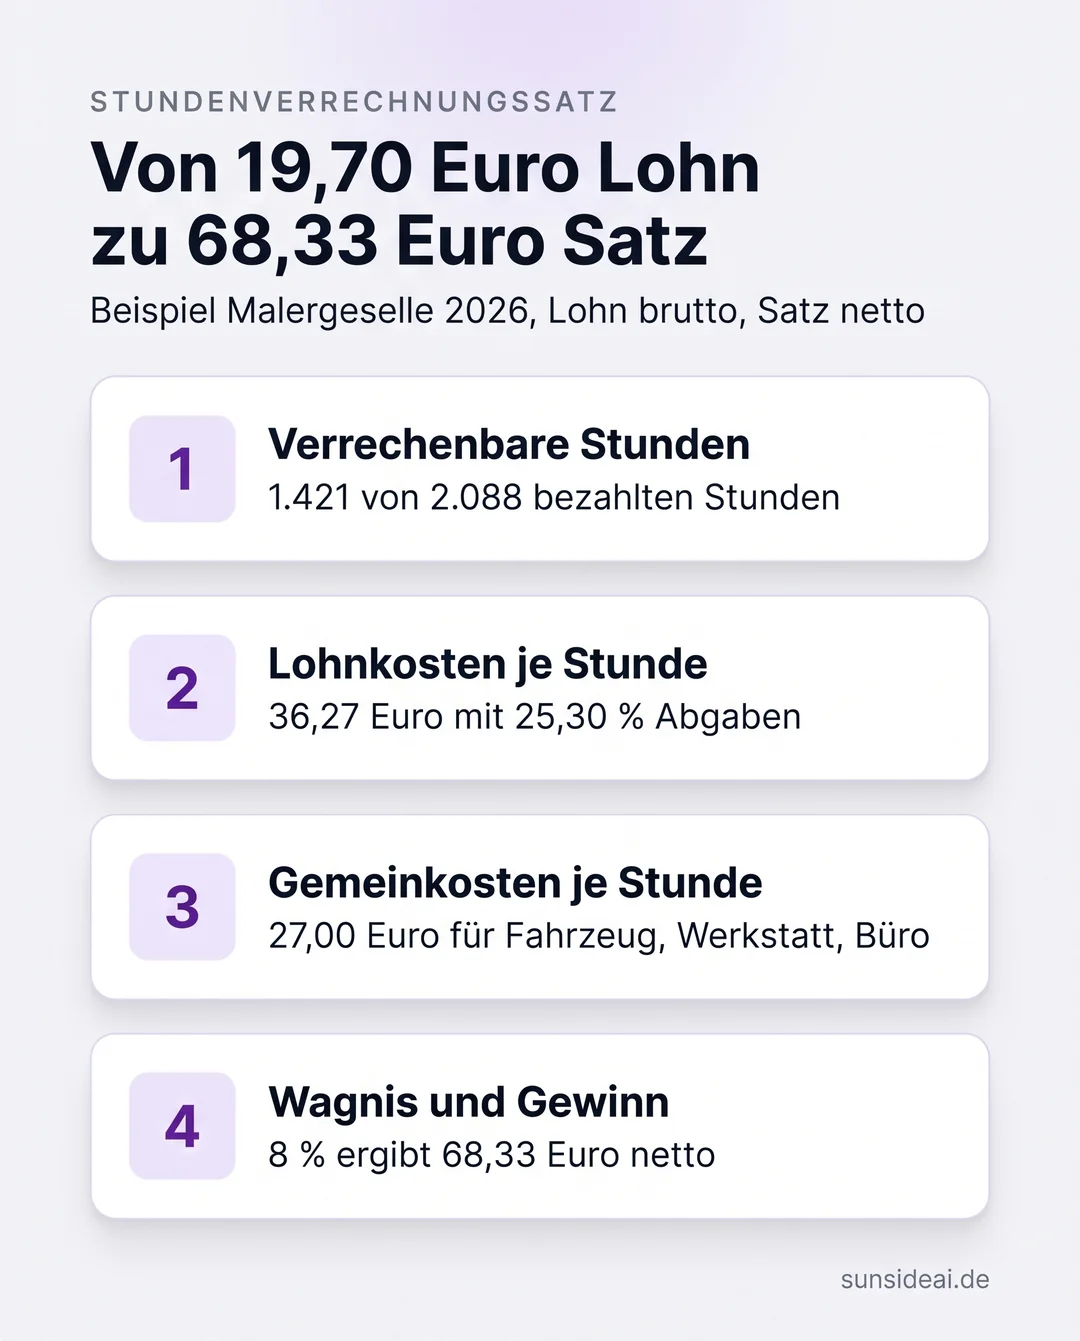
| Rechenweg Geselle (Beispiel 2026) | Euro je Stunde |
|---|---|
| Lohnkosten je verrechenbarer Stunde | 36,27 |
| Gemeinkosten je Stunde (Annahme) | 27,00 |
| Selbstkosten | 63,27 |
| Wagnis und Gewinn 8 % | 5,06 |
| Stundenverrechnungssatz netto | 68,33 |
| zuzüglich 19 % Umsatzsteuer für Privatkunden | 12,98 |
| Stundenverrechnungssatz brutto | 81,31 |
Ein häufiger Rechenfehler steckt im Zuschlag. 20 % Aufschlag auf 63,27 Euro sind 75,92 Euro. Wer aber 20 % vom Umsatz als Gewinn behalten will, muss 63,27 Euro durch 0,8 teilen und landet bei 79,09 Euro. Über ein Jahr mit 1.421 Stunden sind das gut 4.500 Euro Unterschied je Geselle.
Zwischenfazit: Aus 19,70 Euro Lohn werden 68,33 Euro Satz, weil jede verkaufte Stunde die bezahlten Stunden ohne Kunden, die Arbeitgeberanteile und den Betrieb mittragen muss.
Ein Satz oder mehrere: Meister, Geselle, Azubi
Getrennte Sätze lohnen sich, sobald die Löhne im Team weit auseinanderliegen: Ein Meister mit 26 Euro Lohn braucht im Beispiel 80,86 Euro, ein Geselle 68,33 Euro. Der Meister kostet bei sonst gleichen Annahmen 47,87 Euro je verrechenbarer Stunde. Rechnen Sie ihn zum Gesellensatz von 68,33 Euro ab, fehlen an jeder Meisterstunde 6,54 Euro zu den Selbstkosten. Ein Mischsatz für einen Meister und zwei Gesellen mit gleich vielen Stunden liegt bei 72,51 Euro.
Zwei Wege sind üblich. Entweder ein Mischsatz, gewichtet nach den verrechenbaren Stunden jeder Gruppe. Oder getrennte Sätze, die Sie im Angebot als eigene Positionen ausweisen, etwa „Meisterstunde“ und „Gesellenstunde“. Verrechnen Sie Auszubildende nicht als eigene Stunde, gehören ihre Kosten in die Gemeinkosten.
Häufige Fehler beim Stundenverrechnungssatz
Der teuerste Fehler: mit 2.088 bezahlten statt 1.421 verrechenbaren Stunden zu rechnen, dann fällt der Satz um ein Drittel zu niedrig aus. Wir haben im Oktober 2026 sieben Ratgeber nachgerechnet, die zum Suchbegriff bei Google auf den Plätzen 1 bis 7 stehen (Abruf 25.10.2026).
| Fehler | Was passiert | Richtig |
|---|---|---|
| mit 2.080 oder 2.088 Stunden rechnen | der Satz fällt um ein Drittel zu niedrig aus | nur verrechenbare Stunden, im Beispiel 1.421 |
| Arbeitgeberanteil und Zuschlag verwechseln | „rund 20 % Lohnnebenkosten“ deckt die bezahlten Ausfalltage nicht | Abgaben 2026 im Beispiel rund 25 % (davon 21,15 % Sozialversicherung), Gesamtfaktor im Beispiel 1,84 |
| Unternehmerlohn vergessen oder doppelt zählen | entweder arbeiten Sie umsonst, oder der Satz ist überhöht | einmal ansetzen, als Lohn oder als kalkulatorische Kosten |
| Aufschlag statt Marge | 20 % Aufschlag ergeben nur 16,7 % vom Umsatz | Selbstkosten durch 0,8 teilen |
| Satz der Konkurrenz übernehmen | andere Kosten, andere Auslastung | eigene Zahlen aus dem Vorjahr |
Was wir dabei gefunden haben: Einer der Ratgeber zieht 13 Feiertage ab, 2026 fallen in Deutschland aber je nach Bundesland nur 7 bis 9 Feiertage auf Montag bis Freitag. Ein Kammer-Schema rechnet mit Sozialversicherungssätzen von 2017 und älter, einer weist bei den Lohnsummen keine Lohnnebenkosten aus. Einer nennt 71,30 Euro, obwohl seine eigene Rechnung 72,35 Euro ergibt, und einer lässt den Unternehmerlohn im Ergebnis weg, obwohl er in der Tabelle steht. Das ärgert uns, denn wer solche Zahlen übernimmt, rechnet mit einem Fehler, den er leicht übersieht.
Fahrzeit: im Satz oder getrennt?
Fahrzeit gehört genau einmal in die Kalkulation, entweder als nicht verrechenbare Zeit im Satz oder als eigene Position für die Anfahrt. Für den Betrieb ist die Fahrt Arbeitszeit, für den Kunden keine Leistung. Im Satz erhöht sie den Stundenpreis, als eigene Position sieht der Kunde sie im Angebot. Doppelt dürfen die Kosten nicht stecken: Wer eine Anfahrtspauschale nimmt, nimmt die Fahrzeugkosten anteilig aus den Gemeinkosten heraus.
Zwischenfazit: Getrennte Sätze für Meister und Geselle und eine eigene Position für die Anfahrt machen Ihren Preis für Kunden nachvollziehbar. Wichtig ist nur, dass jede Kostenart genau einmal im Satz steckt.
Solo-Handwerker: warum Ihr Satz höher liegt
Solo-Handwerker brauchen im Rechenbeispiel 72 bis 83 Euro netto je Stunde statt 68,33 Euro, weil sie sich selbst bezahlen. Die HWK Ostmecklenburg-Vorpommern schreibt in ihrem Schema (Stand 2019), der kalkulatorische Unternehmerlohn „mindestens den Kosten entsprechen“ sollte, „die ein angestellter Meister plus Arbeitgeberanteile verursacht“. Dazu kommen Ihre eigene Kranken- und Pflegeversicherung und die Altersvorsorge. Wer in der Handwerksrolle eingetragen ist und die Voraussetzungen dafür selbst erfüllt, ist rentenversicherungspflichtig (§ 2 Satz 1 Nr. 8 SGB VI). Nach 18 Jahren Pflichtbeiträgen ist eine Befreiung möglich (§ 6 Abs. 1 Satz 1 Nr. 4 SGB VI).
Der zweite Unterschied ist die Zeit. Angebote, Rechnungen, Einkauf und Telefon erledigen Sie selbst, und jede Stunde davon fehlt beim Kunden. Gedachter Fall mit offengelegten Annahmen: 68.000 Euro Unternehmerlohn einschließlich eigener Vorsorge, so viel kostet ein angestellter Meister mit 26 Euro Stundenlohn samt Abgaben. Dazu kommen 20.000 Euro Gemeinkosten und 219 Arbeitstage zu 8 Stunden (261 minus 7 Feiertage, 20 Urlaubs- und 15 Krankheitstage).
| Anteil Büro und Nebenzeit | Verrechenbare Stunden | Satz netto mit 8 % |
|---|---|---|
| 35 % | 1.139 | 83,46 € |
| 25 % | 1.314 | 72,33 € |
Zehn Prozentpunkte weniger Büro senken den nötigen Satz um rund 11 Euro. Für uns ist das der unterschätzte Hebel: Wer mit dem Satz des Kollegen rechnet, übernimmt auch dessen Büroanteil.
Ab welchem Auftrag lohnt sich Ihr Stundensatz?
Ein Auftrag mit 90 Minuten Rüsten, Material holen und Aufräumen deckt seine Nebenzeit beim Gesellensatz von 68,33 Euro erst ab 8,5 verrechneten Stunden, also ab rund 580 Euro netto. Der Grund: Bei 15 % nicht verrechenbarer Zeit sind im Satz je verkaufter Stunde nur rund 10,6 Minuten Nebenzeit bezahlt.
Bei kleineren Aufträgen zahlt der Zuschlag für Wagnis und Gewinn die fehlende Nebenzeit mit. Unter rund 5,5 verrechneten Stunden, also etwa 380 Euro netto, reicht er im Beispiel nicht mehr, und Sie arbeiten unter den Selbstkosten. Abhilfe schafft eine getrennt berechnete Nebenzeit, etwa über einen Mindestauftragswert oder eine eigene Position für Rüsten und Anfahrt.
Auch fehlende Auslastung kostet Geld. Verkauft der Geselle im Jahr 100 Stunden weniger als die geplanten 1.421, fehlen bei 68,33 Euro rund 6.800 Euro Umsatz. Um das über den Preis aufzufangen, müsste der Satz auf 73,50 Euro steigen, weil Lohn und Gemeinkosten dann auf 1.321 Stunden verteilt werden. Bei mehreren Gesellen multipliziert sich das.
Wer den Satz kennt, schreibt auch bessere Angebote. Wie Sie ihn in Positionen umsetzen, zeigt unser Beitrag Angebot schreiben als Handwerker, und wenn der Umfang noch unklar ist, der Beitrag zum Kostenvoranschlag.
Zwischenfazit: Im Beispiel deckt ein Auftrag 90 Minuten Nebenzeit erst ab 8,5 verrechneten Stunden, unter rund 5,5 Stunden liegt er unter den Selbstkosten, und 100 nicht verkaufte Stunden kosten rund 6.800 Euro Umsatz. Für kleine Aufträge gehören deshalb ein Mindestauftragswert oder eine eigene Position für Rüsten und Anfahrt ins Angebot.
Zwei Wege zu mehr verkauften Stunden
Der erste Weg zu mehr verkauften Stunden: mehr Aufträge, die sich lohnen. Ein Beispiel aus unserer Arbeit mit Maklerbüros: Mutzel Immobilienmakler hatte eine veraltete Website und bekam darüber nahezu keine qualifizierten Anfragen. Nach dem Neuaufbau mit KI-Chatbot kamen im ersten Monat 6 qualifizierte Anfragen, 20 % der Chatbot-Nutzer wurden zu Anfragen. Damit Anfragen kommen, muss man Sie finden: Klose & Partner, ebenfalls ein Maklerbüro, war für Google vorher unsichtbar. Nach der Suchmaschinenoptimierung standen in den ersten drei Wochen 539 Einblendungen bei Google und 100 Besucher auf der Website. Welche Wege Handwerksbetrieben Aufträge bringen, vergleicht unser Beitrag Handwerker Aufträge finden, die Werbewege im Einzelnen Werbung für Handwerker.
Der zweite Weg ist weniger Bürozeit. Beim Sachverständigenbüro Beier & Partner in Stade gingen jede Woche 38,5 Stunden in Verwaltung: Anfragen von Hand ins CRM übertragen, Verträge und Vollmachten nachverfolgen, Termine ohne automatische Erinnerung. Das ist fast eine Vollzeitstelle, die keinem Kunden in Rechnung gestellt werden kann. Seit die Kette von der Anfrage bis zum Gutachten automatisiert läuft, fällt 30 bis 40 % weniger Verwaltung an, rund 12 bis 15 Stunden pro Woche, und keine Anfrage geht mehr verloren. Für Solo-Handwerker heißt das im Rechenbeispiel: Sinkt Ihr Büroanteil von 35 auf 25 %, haben Sie 175 Stunden mehr zum Verkaufen, beim Satz von 83,46 Euro rund 14.600 Euro Umsatz im Jahr, wenn die Aufträge da sind.
Zwischenfazit: Mehr verkaufte Stunden kommen aus zwei Richtungen: mehr passende Anfragen und weniger Bürozeit. Rechnen Sie Ihren Satz außerdem einmal im Jahr neu, spätestens wenn der Mindestlohn 2027 auf 14,60 Euro steigt.
Häufige Fragen
Wie hoch ist der Stundenverrechnungssatz im Handwerk?
Im Beispiel der Handwerkskammer Region Stuttgart (Stand März 2026) kostet eine Gesellenstunde 70,97 Euro netto, mit Umsatzsteuer 84,45 Euro. Unser Rechenweg für einen Malergesellen ergibt 68,33 Euro netto. Der genaue Wert hängt von Gewerk, Region und Betriebsgröße ab, deshalb rechnen Sie mit Ihren eigenen Zahlen nach.
Wie wird der Stundenverrechnungssatz im Handwerk berechnet?
Stundenverrechnungssatz = (Lohnkosten mit Abgaben + Gemeinkosten) ÷ verrechenbare Stunden, plus Zuschlag für Wagnis und Gewinn. Für Privatkunden kommen 19 % Umsatzsteuer dazu.
Wie berechne ich den Stundenlohn mit 4,33?
Teilen Sie den Monatslohn durch (Wochenstunden × 4,33). Der Faktor 4,33 ist die durchschnittliche Zahl der Wochen im Monat, 52 geteilt durch 12. Bei 40 Wochenstunden sind das rund 173 Stunden im Monat, so rechnet auch die Berechnungshilfe des Landes Berlin für das Malerhandwerk.
Gehört Material in den Stundenverrechnungssatz?
Nein. Material rechnen Sie als eigene Position ab, mit einem Aufschlag für Einkauf, Lager und Verschnitt. Im Stundensatz stecken nur Lohn, Gemeinkosten sowie Wagnis und Gewinn.
Wie oft sollte ich meinen Stundensatz als Handwerker anpassen?
Mindestens einmal im Jahr und immer dann, wenn sich Löhne ändern. Zum 01.01.2027 steigt zum Beispiel der Mindestlohn für Dachdeckergesellen auf 17,10 Euro.
Nächster Schritt
Unsere kostenlose Potenzialanalyse zeigt, wie oft in Ihrer Region nach den Aufträgen gesucht wird, die sich für Sie lohnen. Und sie zeigt, wo Ihr Betrieb bei Google und in der KI-Suche steht und wer vor Ihnen liegt.
Bereit für Ihre eigene KI-Lösung?
Wir sorgen dafür, dass Kunden mit lohnenden Aufträgen Ihren Betrieb bei Google, in der Karte und in ChatGPT finden.