Was auf eine Handwerkerrechnung gehört, mit Vorlage zum Kopieren, dem Steuerbonus für Ihre Kunden, der E-Rechnung ab 2027 und den Fristen nach dem Versand.
Kurz gesagt:
- Jede Rechnung braucht zehn Pflichtangaben (§ 14 Abs. 4 UStG). Bei steuerpflichtigen Arbeiten an Haus oder Grundstück besteht die Rechnungspflicht auch gegenüber Privatkunden, binnen sechs Monaten.
- Lohn getrennt vom Material ausweisen: Nur dann bekommt Ihr Kunde 20 % Steuerermäßigung, höchstens 1.200 Euro im Jahr.
- Ohne Verzugshinweis gerät ein Privatkunde meist erst nach Ihrer Mahnung in Verzug.
- E-Rechnung an Betriebe: Pflicht für Leistungen ab 2027 bei über 800.000 Euro Vorjahresumsatz, ab 2028 für fast alle. Privatkunden sind ausgenommen.
Eine Handwerkerrechnung muss die zehn Pflichtangaben aus § 14 Abs. 4 UStG enthalten. Für steuerpflichtige Arbeiten an einem Gebäude oder Grundstück sind Sie verpflichtet, sie auch Privatkunden innerhalb von sechs Monaten zu schicken (§ 14 Abs. 2 Satz 2 Nr. 3 UStG). Wer das nicht oder zu spät tut, riskiert ein Bußgeld von bis zu 5.000 Euro (§ 26a UStG). Weisen Sie Lohn und Material getrennt aus: Nur dann mindern 20 % der Arbeitskosten die Einkommensteuer Ihres Kunden, höchstens um 1.200 Euro im Jahr (§ 35a EStG). Rechtsstand: Oktober 2026.
Keiner der fünf Ratgeber, die wir am 25.10.2026 aus den ersten sechs Treffern bei Google geprüft haben, nennt den Verzugshinweis, ohne den ein Privatkunde meist erst nach Ihrer Mahnung in Verzug kommt. Zwei nennen noch zehn statt acht Jahre Aufbewahrung. Wie Betriebe bei Google und in der KI-Suche gefunden werden, wenn Kunden nach ihrem Gewerk suchen, zeigt unsere Seite Marketing für Handwerker.
Was muss auf eine Handwerkerrechnung? Die 10 Pflichtangaben
Auf eine Handwerkerrechnung gehören zehn Pflichtangaben, die § 14 Abs. 4 Satz 1 UStG aufzählt. Fehlt eine der Angaben, die für Ihren Fall gelten, ist die Rechnung nicht ordnungsgemäß. Ihr Geschäftskunde bekommt dann keinen Vorsteuerabzug, denn den gibt es nur mit einer Rechnung nach §§ 14, 14a UStG (§ 15 Abs. 1 Satz 1 Nr. 1 Satz 2 UStG), und er wird von Ihnen eine berichtigte Rechnung verlangen.
| Nr. | Pflichtangabe nach § 14 Abs. 4 Satz 1 UStG | So sieht das im Handwerk aus |
|---|---|---|
| 1 | Vollständiger Name und Anschrift von Ihnen und vom Kunden | „Malerbetrieb Muster GmbH, Hauptstraße 1, 12345 Musterstadt“ |
| 2 | Steuernummer oder Umsatzsteuer-Identifikationsnummer | eine der beiden genügt |
| 3 | Ausstellungsdatum | Tag, an dem die Rechnung geschrieben wird |
| 4 | Fortlaufende, einmalige Rechnungsnummer | 2026-0147, Lücken vermeiden |
| 5 | Menge und Art der Lieferung oder Umfang und Art der Leistung | „42 m² Wandfläche grundiert und zweimal gestrichen“ statt „Malerarbeiten“ |
| 6 | Zeitpunkt der Leistung | „ausgeführt vom 06. bis 09.10.2026“ |
| 7 | Entgelt nach Steuersätzen aufgeschlüsselt und vorab vereinbarte Minderungen | Netto je Steuersatz, dazu Skonto, wenn vereinbart |
| 8 | Steuersatz und Steuerbetrag | 19 % Umsatzsteuer und der Betrag in Euro |
| 9 | Hinweis auf die Aufbewahrungspflicht des Kunden | bei Arbeiten am Grundstück für Privatkunden: zwei Jahre |
| 10 | Das Wort „Gutschrift“ | nur, wenn der Kunde die Rechnung für Sie ausstellt |
An Privatkunden dürfen Sie die Handwerkerrechnung auf Papier schicken, als PDF mit Zustimmung des Kunden (§ 14 Abs. 1 UStG). Für Rechnungen an andere Betriebe gelten Übergangsfristen, ab 2027 wird dort schrittweise die E-Rechnung Pflicht.
Bei Nummer 5 reicht ein Wort wie „Malerarbeiten“ nicht. Auch „Arbeiten laut Angebot“ reicht nur, wenn das Angebot beiliegt oder eindeutig bezeichnet ist (§ 31 Abs. 1 UStDV). Beim Bauvertrag hängt daran sogar die Fälligkeit: Erst eine prüffähige Schlussrechnung, also eine übersichtliche und nachvollziehbare Aufstellung der Leistungen, macht den Werklohn nach der Abnahme fällig (§ 650g Abs. 4 BGB).
Handwerkerrechnung an Privatkunden: sechs Monate Frist und der Steuerbonus
Für Arbeiten an Haus, Wohnung oder Grundstück müssen Sie auch Privatkunden innerhalb von sechs Monaten nach der Leistung eine Rechnung schicken, sofern die Leistung steuerpflichtig ist (§ 14 Abs. 2 Satz 2 Nr. 3 UStG). Auf dieser Rechnung steht dann Pflichtangabe 9: Der Kunde muss Rechnung, Zahlungsbeleg oder eine andere beweiskräftige Unterlage zwei Jahre aufbewahren (§ 14b Abs. 1 Satz 5 UStG). Ein Satz wie „Bitte bewahren Sie diese Rechnung zwei Jahre auf“ genügt.
Für Ihren Kunden ist die Rechnung bares Geld. Nach § 35a Abs. 3 EStG mindern 20 % der Arbeitskosten für Renovierung, Erhaltung und Modernisierung seine Einkommensteuer, höchstens um 1.200 Euro im Jahr. Zwei Bedingungen stehen in Abs. 5: Begünstigt sind nur Arbeitskosten, und der Kunde braucht eine Rechnung und muss auf Ihr Konto überweisen. Bar bezahlt, ist der Bonus weg.
Was die Rechnung dafür zeigen muss, hat der Bundesfinanzhof festgehalten: den Betrieb, der die Leistung erbracht hat, den Empfänger, Art, Zeitpunkt und Inhalt der Leistung und die jeweils geschuldeten Entgelte (BFH, Urteil vom 20.04.2023, VI R 24/20, Rz. 21). Weisen Sie deshalb die Arbeitskosten getrennt vom Material aus.
| Rechenbeispiel Badsanierung (Annahmen) | Betrag |
|---|---|
| Arbeitskosten laut Rechnung, brutto | 4.000 € |
| Material, brutto | 7.500 € |
| Steuerermäßigung des Kunden: 20 % der Arbeitskosten | 800 € |
| Steuerermäßigung, wenn Lohn und Material nicht getrennt sind und das Finanzamt den Lohnanteil nicht erkennt | 0 € |
| Höchstbetrag ab Arbeitskosten von 6.000 € im Jahr | 1.200 € |
Unserer Meinung nach gehört dieses Rechenbeispiel ins Angebot: Wer dem Kunden vorher sagt, dass er bis zu 800 Euro Einkommensteuer spart, wenn er überweist, hat ein Argument mehr und weniger Barzahler. Ausgeschlossen ist der Bonus, wenn die Maßnahme mit zinsverbilligtem Darlehen oder steuerfreiem Zuschuss gefördert wird (§ 35a Abs. 3 Satz 2 EStG).
Kurzfazit: Pflichtangaben plus getrennter Lohnanteil plus Überweisung: Dann ist die Rechnung für Sie korrekt und für Ihren Kunden steuerlich nutzbar.
Kleinbetrag, Kleinunternehmer, Bauleistung: die Sonderfälle
Bei Kleinbeträgen bis 250 Euro, bei Kleinunternehmern, bei Bauleistungen an Baubetriebe und bei Abschlagsrechnungen weicht die Handwerkerrechnung von den zehn Pflichtangaben nach § 14 Abs. 4 UStG ab. Teuer werden kann vor allem ein Fehler bei Bauleistungen an Baubetriebe.
| Fall | Was anders ist | Grundlage |
|---|---|---|
| Rechnung bis 250 € brutto | Vier Angaben reichen: Ihr Name und Ihre Anschrift, Datum, Menge und Art der Leistung, Bruttobetrag mit Steuersatz | § 33 UStDV |
| Kleinunternehmer (Vorjahr bis 25.000 €, laufendes Jahr bis 100.000 € Umsatz) | Keine Umsatzsteuer ausweisen, stattdessen Hinweis, dass die Steuerbefreiung für Kleinunternehmer gilt | § 19 Abs. 1 UStG, § 34a UStDV |
| Bauleistung an einen Betrieb, der selbst nachhaltig Bauleistungen erbringt | Rechnung ohne Umsatzsteuer, mit dem Vermerk „Steuerschuldnerschaft des Leistungsempfängers“; Nachweis ist die Bescheinigung des Finanzamts, höchstens drei Jahre gültig | § 13b Abs. 2 Nr. 4, Abs. 5 UStG, § 14a Abs. 5 UStG |
| Abschlagsrechnung während der Arbeiten | Pflichtangaben wie bei jeder Rechnung, in der Schlussrechnung werden die Abschläge abgezogen; Höhe und Regeln im Beitrag Abschlagszahlung Handwerker | § 14 Abs. 5 UStG, § 632a BGB |
Bei einer Bauleistung an einen Baubetrieb nach § 13b UStG stehen in einem Rechenbeispiel mit 10.000 Euro netto 1.900 Euro Umsatzsteuer auf dem Spiel. Der Fehler kann in zwei Richtungen gehen. Weisen Sie die Umsatzsteuer aus, obwohl Ihr Auftraggeber sie schuldet, schulden Sie den ausgewiesenen Betrag trotzdem, bis Sie die Rechnung berichtigen (§ 14c Abs. 1 UStG). Lassen Sie die Steuer weg, obwohl die Voraussetzungen fehlen, und berichtigen später, bekommt Ihr Kunde die Vorsteuer erst ab der berichtigten Rechnung, nicht rückwirkend (BFH, Urteil vom 25.06.2025, XI R 17/22).
Kurzfazit: Bei Bauleistungen an Baubetriebe keine Umsatzsteuer ausweisen und vorher die Bescheinigung nach § 13b anfordern.
E-Rechnung im Handwerk: was ab 2027 gilt
Nach der Übergangsregel § 27 Abs. 38 UStG müssen Betriebe mit mehr als 800.000 Euro Gesamtumsatz im Vorjahr Rechnungen über Leistungen ab 2027 an andere Betriebe als E-Rechnung schicken. Für alle anderen endet die Übergangszeit mit Rechnungen über Leistungen aus 2027. Empfangen können muss jeder Betrieb E-Rechnungen schon seit dem 1. Januar 2025, auch ein Kleinunternehmer (IHK Köln zum BMF-Schreiben vom 15.10.2025).
Eine E-Rechnung ist eine Rechnung in einem strukturierten elektronischen Format, das eine elektronische Verarbeitung ermöglicht (§ 14 Abs. 1 UStG), zum Beispiel XRechnung oder ZUGFeRD. Ein normales PDF per Mail gehört nicht dazu.
| Rechnung an | Leistungen 2025 und 2026 | Leistungen 2027 | Leistungen ab 2028 |
|---|---|---|---|
| Privatkunden | Papier oder PDF mit Zustimmung | Papier oder PDF mit Zustimmung | Papier oder PDF mit Zustimmung, keine E-Rechnungspflicht |
| Betriebe, Ihr Vorjahresumsatz bis 800.000 € | Papier, PDF mit Zustimmung des Kunden oder E-Rechnung | Papier, PDF mit Zustimmung oder E-Rechnung | E-Rechnung |
| Betriebe, Ihr Vorjahresumsatz über 800.000 € | Papier, PDF mit Zustimmung oder E-Rechnung | E-Rechnung | E-Rechnung |
Ausgenommen von der Pflicht zur E-Rechnung bleiben Kleinbetragsrechnungen bis 250 Euro und Rechnungen von Kleinunternehmern. Wenn Ihre Handwerkersoftware heute noch nur PDF schreibt, fragen Sie den Hersteller, ab wann sie XRechnung oder ZUGFeRD ausgibt.
Kurzfazit: Für Privatkunden ändert sich nichts. Wer viele Aufträge von Bauträgern, Hausverwaltungen oder Generalunternehmern hat, stellt bis Ende 2026 um, wenn der Vorjahresumsatz über 800.000 Euro lag, sonst bis Ende 2027.
Vorlage: Handwerkerrechnung zum Kopieren
Die Vorlage unten enthält alle zehn Pflichtangaben, den getrennten Lohnanteil für § 35a und die beiden Hinweise, die nur auf Rechnungen an Privatkunden gehören: Aufbewahrung und Verzug. Ersetzen Sie alles in eckigen Klammern.
Vorlage: Handwerkerrechnung an einen Privatkunden
[Firmenname, Rechtsform]
[Straße Nr.], [PLZ Ort] · Tel. [Nummer] · [E-Mail]
Steuernummer: [Steuernummer] oder USt-IdNr.: [Nummer]
[Vorname Nachname des Kunden]
[Straße Nr.]
[PLZ Ort]
Rechnung Nr. [2026-0001]
Rechnungsdatum: [TT.MM.JJJJ]
Leistungsort: [Anschrift der Baustelle, falls abweichend]
Leistungszeitraum: [TT.MM.JJJJ] bis [TT.MM.JJJJ]
Ihr Auftrag vom [TT.MM.JJJJ], Angebot Nr. [Nummer]
| Pos. | Leistung | Menge | Einheit | Einzelpreis netto | Gesamt netto |
|---|---|---|---|---|---|
| 1 | [Arbeitsleistung, genau beschrieben] | [Anzahl] | Std. | [Betrag] € | [Betrag] € |
| 2 | [Anfahrt, falls vereinbart] | [Anzahl] | pauschal | [Betrag] € | [Betrag] € |
| 3 | [Material, genau bezeichnet] | [Anzahl] | [Stück, m², lfm] | [Betrag] € | [Betrag] € |
Summe netto: [Betrag] €
zuzüglich 19 % Umsatzsteuer: [Betrag] €
Rechnungsbetrag: [Betrag] €
abzüglich Abschlagszahlung vom [TT.MM.JJJJ]: [Betrag] € (nur bei Schlussrechnung)
Darin enthaltene Arbeitskosten inklusive Umsatzsteuer: [Betrag] €. Materialkosten inklusive Umsatzsteuer: [Betrag] €.
Bitte überweisen Sie den Betrag bis zum [TT.MM.JJJJ] auf das unten genannte Konto. Für die Steuerermäßigung nach § 35a EStG ist die Zahlung auf unser Konto Voraussetzung.
[Optional: Bei Zahlung bis zum [TT.MM.JJJJ] ziehen Sie [x] % Skonto ab, der Zahlbetrag ist dann [Betrag] €.]
Hinweis: Wenn Sie nicht innerhalb von 30 Tagen nach Fälligkeit und Zugang dieser Rechnung zahlen, kommen Sie nach § 286 Abs. 3 BGB in Verzug.
Hinweis: Bitte bewahren Sie diese Rechnung, einen Zahlungsbeleg oder eine andere beweiskräftige Unterlage zwei Jahre auf (§ 14b Abs. 1 Satz 5 UStG).
Bankverbindung: [Bank] · IBAN [IBAN] · BIC [BIC]
[Optional: Wie zufrieden waren Sie? Ihre Google-Bewertung hilft uns sehr. QR-Code]
An Geschäftskunden fehlen die beiden Hinweise, dafür steht dort bei einer Bauleistung unter Bauleistenden der Vermerk „Steuerschuldnerschaft des Leistungsempfängers“ statt der Umsatzsteuer. Ist Ihr Betrieb Kleinunternehmer, ersetzen Sie die Umsatzsteuer durch den Satz „Kein Ausweis der Umsatzsteuer, da die Steuerbefreiung für Kleinunternehmer nach § 19 UStG gilt.“
Checkliste: Vor dem Versand prüfen
- Alle zehn Pflichtangaben vorhanden, Rechnungsnummer fortlaufend
- Leistung so beschrieben, dass ein Fremder sie nachvollziehen kann
- Stunden mit Datum, Stundenzettel abgezeichnet, Skonto mit Frist und Betrag, wenn vereinbart
- Arbeitskosten getrennt vom Material
- Bei Privatkunden: Hinweis auf zwei Jahre Aufbewahrung und Hinweis auf den Verzug nach 30 Tagen
- Bei Bauleistung an einen Baubetrieb: Bescheinigung nach § 13b liegt vor, keine Umsatzsteuer ausgewiesen
- Abschläge in der Schlussrechnung abgezogen
- Bei Geschäftskunden ab 2027: Format geprüft (E-Rechnung oder noch erlaubt)
Nach dem Versand laufen Fristen, und eine davon steuern Sie schon mit einem Satz auf der Rechnung.
Nach dem Versand: Verzug, Zinsen, Verjährung, Aufbewahrung
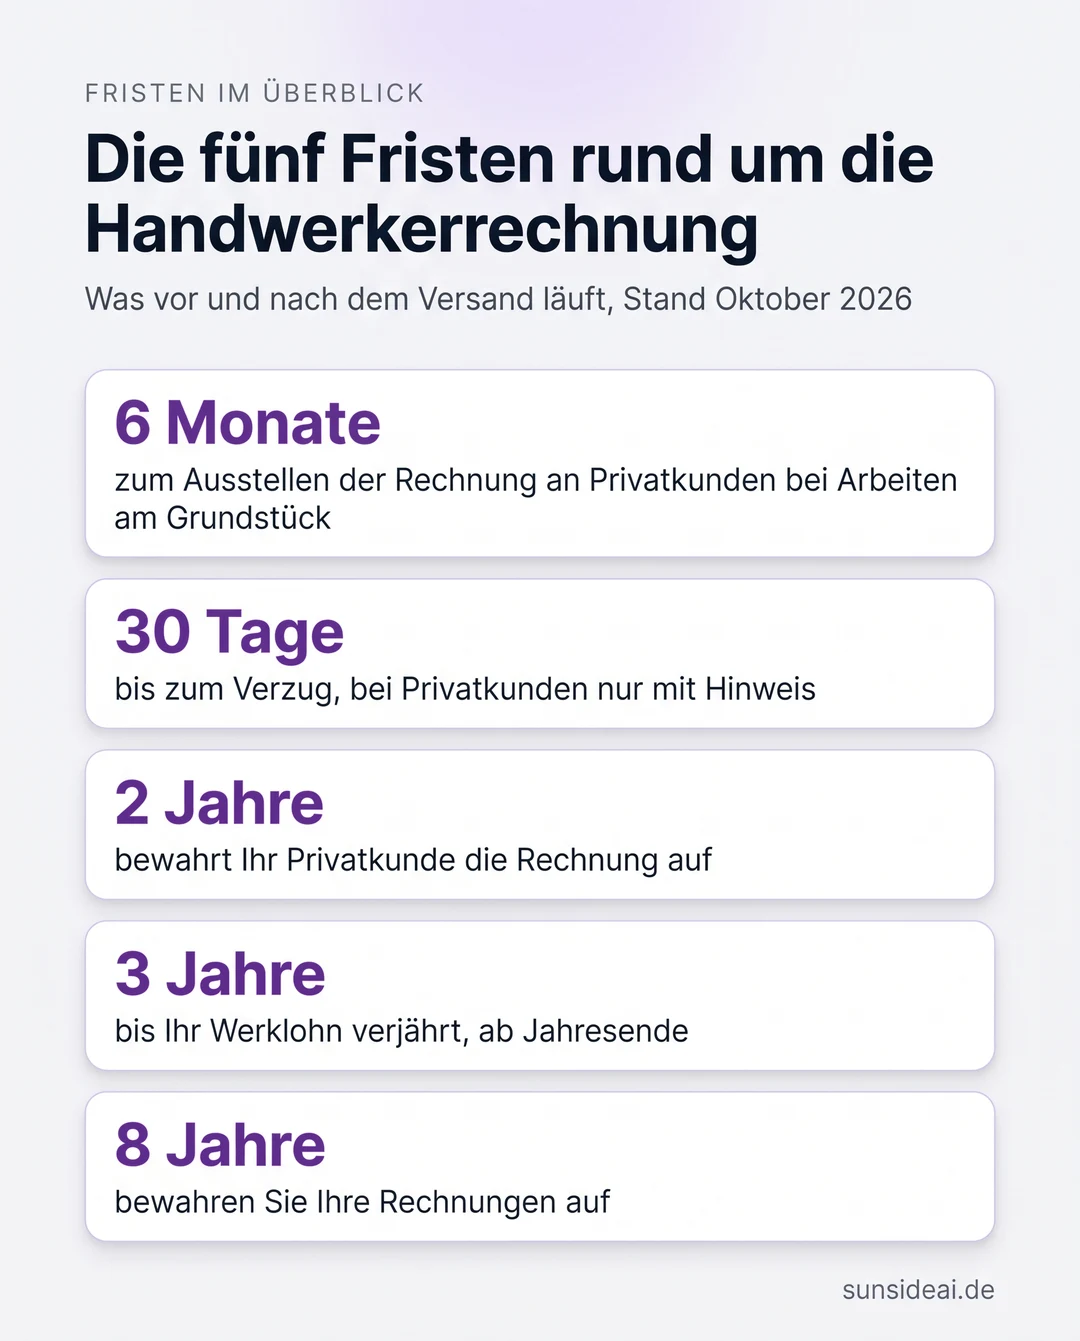
Fünf Fristen rund um die Handwerkerrechnung sollten Sie kennen: sechs Monate für die Rechnung an Privatkunden, 30 Tage bis zum Verzug, drei Jahre bis zur Verjährung, zwei Jahre Aufbewahrung beim Privatkunden und acht Jahre bei Ihnen. Im Bau wird besonders spät gezahlt: Das Baugewerbe hat laut der Auskunftei Creditreform, die selbst Forderungen eintreibt, mit weitem Abstand den schlechtesten Wert aller Branchen. Dort zahlten Unternehmen im Baugewerbe im 1. Quartal 2026 im Schnitt 15,0 Tage nach dem Zahlungsziel, ein Jahr zuvor waren es 13,5 Tage (Creditreform, 09.06.2026).
Verzug nach 30 Tagen
Ein Kunde kommt spätestens 30 Tage nach Fälligkeit und Zugang der Rechnung in Verzug. Bei Privatkunden gilt das nur, wenn die Rechnung ausdrücklich darauf hinweist (§ 286 Abs. 3 BGB). Steht der Satz nicht drauf und ist kein Zahlungstermin nach dem Kalender vereinbart (§ 286 Abs. 2 Nr. 1 BGB), müssen Sie in der Regel erst mahnen. Bis dahin laufen keine Verzugszinsen. Keine der fünf Seiten, die wir am 25.10.2026 aus den ersten sechs Treffern für „handwerkerrechnung“ geprüft haben, erwähnt diesen Hinweis.
Verzugszinsen
Im Verzug schuldet ein Privatkunde 5 Prozentpunkte über dem Basiszinssatz, ein Geschäftskunde 9 Prozentpunkte und zusätzlich 40 Euro Pauschale (§ 288 BGB). Bei einem Basiszinssatz von 1,52 % (Bundesbank, Stand 1. Juli 2026) sind das 6,52 % und 10,52 % im Jahr.
| Rechnung über 8.000 €, 30 Tage im Verzug | Privatkunde | Geschäftskunde |
|---|---|---|
| Zinssatz (Stand 1. Juli 2026) | 6,52 % | 10,52 % |
| Zinsen für 30 Tage | 42,87 € | 69,17 € |
| Pauschale nach § 288 Abs. 5 BGB | 0 € | 40,00 € |
| Zusammen | 42,87 € | 109,17 € |
Verjährung nach drei Jahren
Der Werklohn verjährt in drei Jahren (§ 195 BGB), gerechnet ab dem Ende des Jahres, in dem er fällig wurde (§ 199 Abs. 1 BGB). Beim VOB/B-Vertrag werden mit Abnahme und prüffähiger Schlussrechnung alle Forderungen auf einmal fällig, auch Teilforderungen, die nicht in der Schlussrechnung stehen (BGH, Urteil vom 10.10.2024, VII ZR 240/23, Rn. 22 f.). Was Sie in der Schlussrechnung vergessen, verjährt also mit ihr. Fristtabelle, Hemmung und was bis zum Jahresende zu tun ist, stehen im Beitrag Verjährung Handwerkerrechnung.
Aufbewahrung: acht Jahre bei Ihnen, zwei beim Kunden
Sie selbst bewahren Rechnungen seit 2025 acht Jahre auf, nicht mehr zehn (§ 14b Abs. 1 Satz 1 UStG, § 147 Abs. 3 AO). Die acht Jahre gelten für jede Rechnung, deren alte Frist am 31.12.2024 noch lief (§ 27 Abs. 40 UStG). Zwei der fünf Seiten, die wir am 25.10.2026 geprüft haben, nennen noch zehn Jahre.
Kurzfazit: Ein Satz zum Verzug auf jeder Rechnung an Privatkunden spart Ihnen die erste Mahnung. Und beim VOB/B-Vertrag verhindert eine vollständige Schlussrechnung, dass vergessene Positionen still verjähren.
Was Betriebe neben der Rechnung automatisieren können
Die Rechnung selbst ist mit einer Handwerkersoftware schnell geschrieben. Zeit kostet das Drumherum, also Anfragen abtippen und fehlenden Unterlagen hinterhertelefonieren. Beim Sachverständigenbüro Beier & Partner, mit dem wir seit über zwei Jahren zusammenarbeiten, waren das 38,5 Stunden Verwaltung pro Woche. Anfragen wurden von Hand in die Kundenverwaltung übertragen, Verträge und Vollmachten einzeln nachverfolgt, Termine ohne automatische Erinnerung vereinbart. Im Handwerk ist es derselbe Weg: von der Anfrage über das Aufmaß zum Angebot. Begonnen hat die Zusammenarbeit mit dem Ziel, das Team bei eingehenden Anfragen zu entlasten. Daraus wurde ein Vertriebsweg, der rund um die Uhr läuft. Stand September 2026 ist der Verwaltungsaufwand um über 30 % geringer. Keine Anfrage geht mehr verloren, und allein über den Chatbot der Website kommen 5 bis 10 neue Gutachten-Anfragen im Monat.
Wie ein Maklerbüro die Rechnungsstellung selbst automatisiert, steht in unserem Beitrag Rechnungsstellung im Maklerbüro automatisieren.
Die gewonnene Zeit bringt erst etwas, wenn danach mehr von den Aufträgen kommen, die sich lohnen. Ein Maklerbüro aus der Region Augsburg steht bei „Immobilie verkaufen Dillingen“ auf Platz 1 vor RE/MAX Prestige und von Poll Immobilien (Aufnahme vom 22.10.2026). Ähnlich kann ein Betrieb bei „Badsanierung“ plus Ort Anfragen bekommen, für die er kein Portal bezahlt. Welche Werbewege sich je Auftrag rechnen, vergleicht unser Beitrag Werbung für Handwerker, was Portale je Auftrag kosten, der Beitrag MyHammer Alternative.
Normen und Urteile im Überblick
| Fall | Einordnung | Norm | Entscheidung |
|---|---|---|---|
| Pflichtangaben jeder Rechnung | zehn Angaben, Kleinbetrag bis 250 € nur vier | § 14 Abs. 4 UStG, § 33 UStDV | keine |
| Rechnung an Privatkunden bei Grundstücksleistungen | Pflicht binnen sechs Monaten, Bußgeld bis zu 5.000 € | § 14 Abs. 2 Satz 2 Nr. 3, § 26a Abs. 2 Nr. 1, Abs. 3 UStG | keine |
| Steuerbonus des Kunden | nur Arbeitskosten, Rechnung und Überweisung | § 35a Abs. 3, Abs. 5 EStG | BFH, 20.04.2023, VI R 24/20 |
| Berichtigte Rechnung an Geschäftskunden | erstmaliger Steuerausweis wirkt nicht zurück | § 14 UStG | BFH, 25.06.2025, XI R 17/22 |
| Fälligkeit beim Bauvertrag | Abnahme und prüffähige Schlussrechnung | § 650g Abs. 4, § 641 BGB | BGH, 10.10.2024, VII ZR 240/23 (VOB/B) |
| Kostenvoranschlag überschritten | wesentliche Überschreitung vorher anzeigen | § 649 BGB | keine |
| Verzug und Zinsen | 30 Tage, bei Verbrauchern nur mit Hinweis | § 286 Abs. 3, § 288 BGB | keine |
| Umsatzsteuer zu Unrecht ausgewiesen | Sie schulden sie, bis Sie die Rechnung berichtigen | § 14c Abs. 1 UStG | keine |
| Aufbewahrung | Betrieb acht Jahre, Privatkunde zwei Jahre | § 14b Abs. 1 UStG, § 147 Abs. 3 AO | keine |
Häufige Fragen
Was darf ein Handwerker in Rechnung stellen?
Ein Handwerker darf berechnen, was vereinbart und tatsächlich geleistet wurde: Arbeitszeit, Material und, wenn vereinbart, Anfahrt oder Fahrzeit. Ist kein Preis vereinbart, gilt die übliche Vergütung (§ 632 Abs. 2 BGB). Listen Sie Stunden mit Datum und Mitarbeiter auf, rechnen Sie im Viertelstundentakt nur, wenn das vereinbart ist, und lassen Sie den Stundenzettel vom Kunden abzeichnen.
Wie viel darf die Rechnung über dem Kostenvoranschlag liegen?
Eine feste Prozentgrenze nennt das Gesetz nicht. Zeichnet sich eine wesentliche Überschreitung ab, müssen Sie das dem Kunden unverzüglich anzeigen, und er kann den Vertrag kündigen (§ 649 BGB). Die 15 bis 20 %, die manche Ratgeber nennen, stehen nicht im Gesetz.
Muss ich Material und Lohn getrennt ausweisen?
Umsatzsteuerlich nicht, für Ihren Kunden aber schon. Seinen Steuerbonus nach § 35a EStG bekommt er nur für Arbeitskosten, und die müssen sich aus der Rechnung ergeben. Ein Satz wie „darin enthaltene Arbeitskosten: 4.000 Euro inklusive Umsatzsteuer“ macht den Anteil sichtbar.
Kann ein Handwerker nach Jahren noch eine Rechnung stellen?
Ja, solange die Forderung nicht verjährt ist. Die Frist beträgt drei Jahre ab Ende des Jahres, in dem der Werklohn fällig wurde. Beim Bauvertrag wird er erst mit Abnahme und prüffähiger Schlussrechnung fällig. Bei Privatkunden riskieren Sie aber ein Bußgeld, wenn die Rechnung für Grundstücksarbeiten nicht binnen sechs Monaten kommt.
Darf der Kunde eine Handwerkerrechnung bar bezahlen?
Ja, die Rechnung bleibt gültig. Der Kunde verliert aber die Steuerermäßigung nach § 35a EStG, weil sie nur bei Zahlung auf das Konto des Betriebs gilt. Weisen Sie ihn darauf hin, bevor er das Geld in bar hinlegt.
Nächster Schritt
Nehmen Sie Ihre letzte Rechnung an einen Privatkunden und legen Sie die Checkliste daneben. Fehlen der Verzugshinweis oder der getrennte Lohnanteil, ändern Sie Ihre Vorlage für die Handwerkerrechnung einmal, und es passt bei jeder weiteren.
Wenn Sie wissen wollen, wie Ihr Betrieb heute bei Google und in der KI-Suche dasteht und woher die Aufträge kommen könnten, die sich lohnen, schauen wir uns das gern gemeinsam an. Buchen Sie ein kostenloses Erstgespräch auf sunsideai.de.
Dieser Beitrag gibt einen allgemeinen Überblick, Stand Oktober 2026. Für Ihren Einzelfall sprechen Sie mit einer Anwältin oder einem Anwalt.
Bereit für Ihre eigene KI-Lösung?
Wir sorgen dafür, dass Kunden mit lohnenden Aufträgen Ihren Betrieb bei Google, in der Karte und in ChatGPT finden.